요약
⏱ 00:001. 중간선거 이후 시장 반응
⏱ 00:00중간선거에서 텍사스 등 주지사 선거가 민주당 쪽으로 결정되면서 신규 데이터센터의 전력과 용수 사용을 재검토하겠다는 방침이 나왔습니다. 발표자는 이미 짓고 있는 데이터센터에는 직접 영향이 적지만, 신규 건설은 조건이 까다로워질 수 있다고 봅니다.
⏱ 03:002. 하이퍼스케일러 투자와 현금흐름
⏱ 03:00구글, 아마존, 메타 같은 하이퍼스케일러는 이미 선수금을 받고 발주한 데이터센터를 지어야 하므로 투자를 크게 늦추기 어렵다는 점이 짚였습니다. 현금흐름이 단기적으로 덜 나빠지는 것이 반도체에 호재인지에 대해서도 발표자는 의문을 드러냈습니다.
주식시장은 현금흐름이 줄면 투자도 줄고 반도체 주문도 감소한다는 단순한 시각으로 반응하는 경향이 있다고 설명했습니다. 처음에는 충격이 크게 반영되지만 이후에는 냉정하게 재평가되며, 미국 애널리스트들의 영향 분석 보고서가 나오면 단기 충격이 생각보다 작다는 확인이 나와 바닥을 잡을 수 있다는 전망도 제시됐습니다.
⏱ 07:003. 웨이퍼 공급과 데이터센터 건설 속도
⏱ 07:00하이닉스 용인 1기 라인 등 웨이퍼 투입량은 내년에 점진적으로 늘고, 신규 라인까지 합치면 계획상 생산량이 크게 늘 수 있다고 설명했습니다. 삼성전자의 평택 P5는 내년까지 인프라 투자 단계라는 설명이 있었습니다.
⏱ 10:004. 메모리 가격 상승과 스마트폰 시장
⏱ 10:00메모리 반도체가 매출에서 차지하는 비중은 마이크론이 63% 수준, 삼성전자는 65%를 넘는 것으로 추정된다고 설명했습니다. 메모리 가격 상승에 애플이 불만을 드러냈지만, 스마트폰과 PC 출하량이 줄어드는 상황은 이미 알려진 사실이라는 해석입니다.
⏱ 12:005. AMD와 인텔 데이터센터 실적 비교
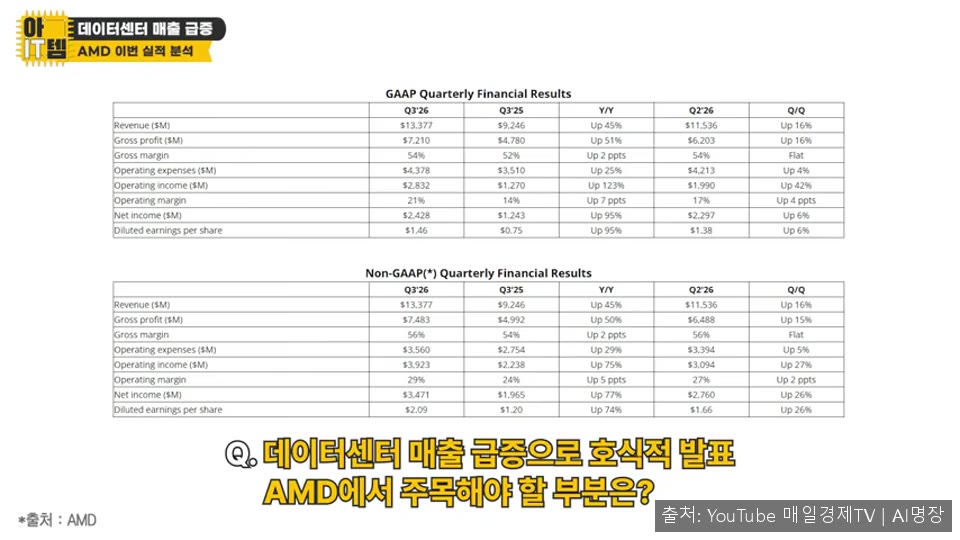
⏱ 12:00AMD의 지난 분기 데이터센터 매출은 85억 달러로, 인텔의 데이터센터 관련 매출 73억 달러를 넘어섰습니다. AMD는 전 분기 대비 27% 늘었고 인텔은 15% 증가에 그쳤으며, 인텔은 다음 분기 전사 매출이 감소할 것으로 가이던스를 제시했습니다.
⏱ 17:006. 삼성 파운드리 협력과 국내 기판 업체
⏱ 17:00삼성전자가 AMD와 차세대 서버용 DDR5 메모리 및 파운드리 협력을 논의한다는 소식에 대해, 발표자는 단기 효과는 제한적이라고 봤습니다. 신규 칩은 테이프 아웃 후 양산까지 1년 이상, 램프업까지 2~3년이 걸리며, AMD는 핵심 가속기와 서버 CPU를 당분간 TSMC에 맡길 가능성이 크다고 설명했습니다.
대덕전자와 심텍 등 국내 기판 업체는 ABF 기반 기판 수요가 데이터센터 쪽으로 옮겨 가면서 공급 부족을 겪고 있어 기회가 있다고 봤습니다. GPU 랙 간 연결을 위한 스위치 칩도 고도화된 공정이 필요해 기판 수요가 늘고 있다는 설명이 있었습니다.
⏱ 20:007. 앤트로픽 상장과 향후 흐름
⏱ 20:00앤트로픽 상장은 AI 기업의 정보가 투명하게 공개된다는 점에서 중기적으로는 긍정적일 수 있습니다. 반면 단기적으로 공모 흥행이 부진하면 AI 거품론이 부각될 수 있으며, 블랙스톤이 신용 등급이 투기 등급으로 떨어질 수 있다고 경고했다는 내용도 언급됐습니다.
발표자는 기존 반도체 주식을 팔아 공모 자금을 마련하는 수급 부담이 있어 상장 전까지는 불확실성이 남는다고 봤습니다. 상장이 끝나면 수급상 악재는 줄어들 것으로 보지만 그 과정은 고통스러울 수 있으며, 국내 반도체 주가 레벨은 낮아졌지만 실적 전망은 상향되는 중이라는 점이 강조됐습니다.