요약
⏱ 00:001. 중간선거 이후 대중 정책과 중국 증시 반응
⏱ 00:00진행자는 미국 중간선거에서 민주당이 승리하면서 트럼프 행정부의 대중 정책이 어떻게 바뀔지 질문으로 시작한다. 박지현 팀장은 전날 중국 증시가 급등 마감했다는 점을 먼저 짚었다. 대형주 중심 지수는 2~3% 올랐고, 과창판의 반도체 중심 종목 50개 묶음은 약 9% 상승했다.
⏱ 03:092. 중국형 AI 에이전트와 기업용 RAG 구조
⏱ 03:09팀장은 중국에서 에이전트를 지능체라고 부른다고 설명한다. 여러 에이전트가 각자 역할을 나눠 맡고, 최종 검증 단계에서는 지식 그래프가 판단의 기준점을 제공하는 구조다. 미션을 하나 끝낼 때마다 성과값이 쌓여 스스로 학습하며 성장한다는 개념이다.
⏱ 06:063. 내수 디플레이션과 에이전트 확산의 한계
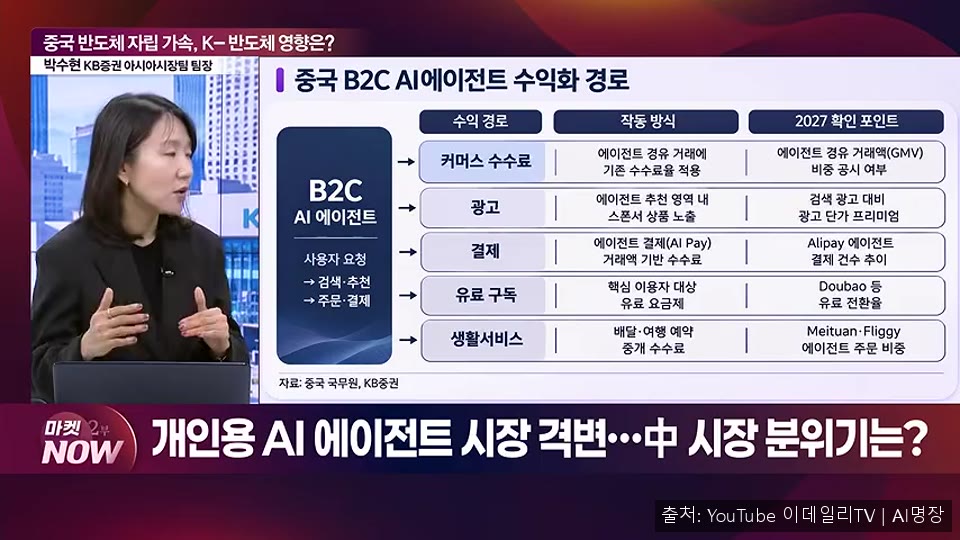
⏱ 06:06팀장은 중국 내수 경기가 매우 부진하다고 진단한다. 9월까지 누적 소매판매 증가율은 1.1%에 그쳤고, 누적 소비자물가 상승률도 1% 수준이어서 유가를 빼면 사실상 마이너스에 가깝다는 것이다. 소비 심리가 위축된 상황에서는 유료 구독형 에이전트 서비스를 쓸 여력이 적다는 점이 핵심 문제로 꼽혔다.
⏱ 11:594. 중국 LLM·에이전트·피지컬 AI 경쟁력 비교
⏱ 11:59LLM 분야는 미국이 먼저 프런티어 모델을 만들어 앞서 왔지만, 중국의 딥시크가 등장하면서 충격을 주었다. 딥시크는 GPU 메모리를 적게 쓰고도 비슷한 성능을 낸 소프트웨어 효율성으로 주목받았다. 이어 문샷의 키미가 성능 순위 상위 3위 안에 들면서, 이제는 효율만이 아니라 성능에서도 중국이 경쟁력을 보였다는 평가다. 증류 논란이 있다는 점도 함께 언급되었다.
에이전트 분야에서는 B2C는 미국과 비슷하게 출발했지만, B2B와 B2G에서는 중국의 국유기업이 많아 구축 속도가 빠를 수 있다고 봤다. 피지컬 AI, 특히 로봇 분야는 현재 선두 해외 기업들이 앞서 있다는 평가가 나왔다. 팀장은 이런 상황에서는 B2B와 B2G 중심의 전개가 더 효율적으로 자리 잡을 수 있다고 보았다.
⏱ 15:245. 자본 조달 여건과 메모리 반도체 자립 과제
⏱ 15:24자본 측면에서는 미국 빅테크의 잉여현금흐름 부담이 커진 반면, 중국은 정부가 주도하는 구조라 상대적으로 여력이 있다고 설명한다. 정부는 채권 발행으로 투자 재원을 마련할 수 있고, 10년물 국채 금리가 1.6%로 낮아 자금 조달 환경도 좋은 편이다. 또 관세 같은 정책 노이즈가 적고 정책이 일관되어 설비 투자 사이클을 안정적으로 이어갈 수 있다는 분석이다.
메모리 분야에서는 CXMT와 YMTC가 각각 D램과 낸드를 맡고 있다. 중국은 노광장비 반입이 제한되어 멀티패터닝 방식으로 효율은 낮지만 생산을 이어가고 있다. 화웨이 어센드 칩은 단일 칩 성능이 엔비디아 칩보다 낮지만, 수백에서 수천 개를 묶는 대규모 클러스터로 이를 보완한다. HBM은 CXMT가 아직 양산하지 못하지만 내년에 소량 양산 가능성이 있으며, 격차는 2~3년 정도로 봤다. 낸드는 기술 격차가 1년 미만으로 평가되었다. 다만 YMTC의 상장 후 자금으로 증설이 이뤄지면 반도체 시장에 새로운 변동 요인이 생길 수 있고, 정부가 YMTC에 D램 생산을 요청하는 등 백업 체계를 구축하는 중이라는 설명도 있었다.
⏱ 21:266. 에이전트 시대의 메모리 수요와 마무리 질문
⏱ 21:26팀장은 에이전트가 활성화되면 프런티어급 고성능 모델이 꼭 필요하지 않고 추론 영역이 중요해진다고 설명했다. 추론 단계에서는 CPU와 DRAM이 함께 쓰이며, 에이전트가 장기 기억을 불러오는 과정에서 메모리를 바깥 계층으로 내리는 오프로딩이 필요해진다. 이때 HBM과 CPU용 D램뿐 아니라 저장 공간을 많이 쓰는 낸드 수요가 더 커질 가능성이 있다는 분석이다.
팀장은 중국이 AI 에이전트, 반도체, 메모리 전략을 일관된 시스템 아래 밀고 가고 있다고 평가했다. 다만 친중 입장이 아니라 사실에 기반해 중국을 보는 것이 중요하다고 강조했다. 마지막으로 진행자는 이 이야기를 들은 시청자 중 중국 투자를 고민하는 사람들이 있을 것이라며 관련 질문을 던졌고, 해당 구간의 자막은 질문 단계에서 끝난다.