요약
⏱ 00:021. 방송 개요와 핵심 쟁점
⏱ 00:02이 방송은 2026년 11월 8일 저녁 생방송으로, 최근 반도체 주가 급락의 원인을 짚고 다음 주 증시를 미리 살펴보는 흐름으로 진행된다. 발표자는 주가가 오를지 내릴지보다 왜 흔들리는지에 주목해야 한다고 강조한다.
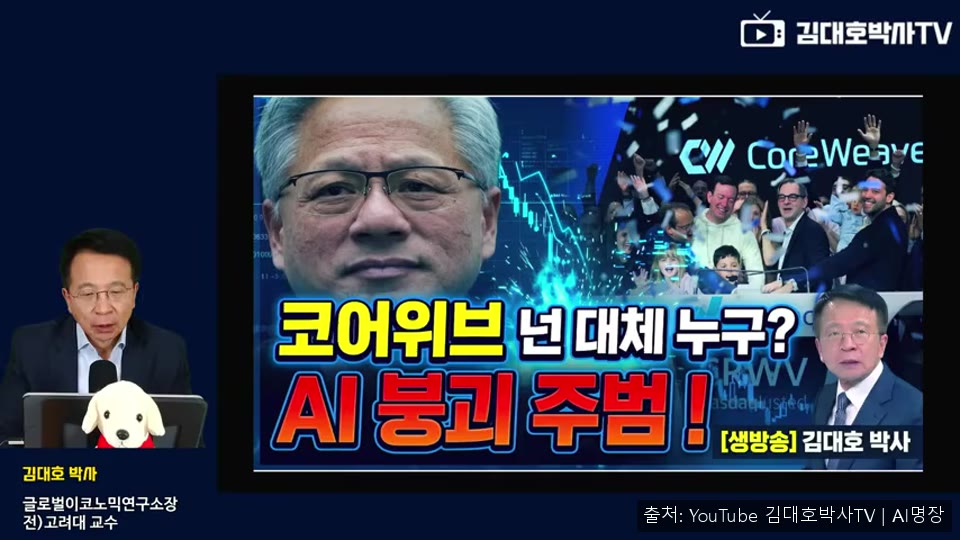
가장 큰 변수로 꼽히는 것은 수요일 새벽 발표 예정인 코어위브의 3분기 실적이다. 이 회사의 결과가 AI 투자 열기가 진정될지, 공포가 더 번질지를 가를 것이라는 판단이다.
⏱ 03:002. 정치 이슈와 엔비디아 생태계의 연결
⏱ 03:00미국 중간선거 이후 데이터센터에 대한 유권자 반감이 커지면서 반도체 업종이 크게 흔들렸다고 설명한다. 발표자는 이 불안의 연장선에 코어위브가 있다고 보며, 실적이 좋으면 급등 기대가, 나쁘면 재하락 우려가 나올 수 있다고 본다.

코어위브의 주요 주주 중 한 명인 엔비디아 경영진이 미국 의회의 질의를 받고 있다는 점도 언급한다. 엔비디아가 투자하고 고객이기도 한 회사가 흔들리면 생태계 전체로 파장이 번질 수 있다는 논리다.
⏱ 08:203. 코어위브는 어떤 회사인가: 네오클라우드
⏱ 08:20발표자는 골드러시 때 금을 캐는 사람보다 곡괭이를 빌려주는 업자가 더 많이 벌었던 사례에 빗대어 코어위브를 설명한다. 이 회사는 엔비디아 GPU를 대량으로 사들여 데이터센터를 짓고, 이를 빅테크 기업에 빌려주는 네오클라우드 사업자다.

⏱ 15:124. 데이터센터 규모와 자금 조달 부담
⏱ 15:12현재 운영 중인 데이터센터는 51개로, 가동 전력은 약 1.5GW이고 계약된 규모는 약 4.2GW로 세 배 가까이 늘어난 상태라고 설명한다. 대한민국 전체 데이터센터 수보다 많은 규모를 소수 기업이 짧은 기간에 확보했다는 점도 언급한다.

문제는 이 확장이 빚으로 이뤄졌다는 점이다. 텍사스처럼 데이터센터 허가와 전력 공급을 두고 주정부의 제한 움직임이 나오는 지역에 설비가 몰려 있어, 공사가 늦어지면 회수가 지연되고 부채 부담이 커질 수 있다고 본다. 전기요금을 사업자가 더 부담하는 방향으로 타협이 이뤄지면 운영비도 늘어난다는 우려도 제시한다.
⏱ 21:305. 실적 발표 시나리오와 도화선 우려
⏱ 21:30발표자는 실적 발표 후 세 가지 시나리오를 제시한다. 매출 가이던스가 시장 기대를 넘고 금리 부담이 완화됐다는 신호가 나오면 주가 급등 가능성이 있다고 본다. 반대로 가동 지연과 가이던스 하향, 텍사스 신규 설비의 불확실성이 확인되면 급락할 수 있다고 경고한다. 자금 조달 세부 내용을 공개하지 않아 애매하게 반응하는 시나리오도 언급한다.

코어위브 문제가 시장 전체로 번질 수 있다는 우려도 전한다. 엔비디아가 판매 대금을 받지 못할 위험, 엔비디아가 주주이자 고객인 순환 금융 구조, 2025년 10월 14일 코어위브 급락 때 오라클과 네비우스 등 관련 종목도 함께 하락한 사례를 근거로 든다. 반면 장기 계약이 많고 주요 고객이 대형 빅테크라 부도 위험은 낮다는 반론도 소개한다.
⏱ 30:006. 확인해야 할 재무 지표: 이자와 유동성
⏱ 30:00발표자는 실적에서 매출보다 이자 비용과 자금 조달 방식을 먼저 봐야 한다고 말한다. 이자보상배율은 영업이익을 이자 비용으로 나눈 값으로, 1배 근처면 이익이 전부 이자로 나가는 위험 신호이며 2~3배 이상이면 부도 위기 경보가 올린다고 설명한다. 코어위브는 약 2.4배이고, 이자 비용 증가 속도가 빨라지는지 확인해야 한다는 판단이다.

단기 지급 능력을 보는 유동비율은 약 0.46으로 제시된다. 1년 안에 갚을 빚이 현금 흐름의 두 배 수준이라 당장은 추가 차입으로 버티는 구조이며, 이때 조달 금리와 전환사채 발행이 주식 희석으로 이어지는지도 함께 봐야 한다고 강조한다.