요약
SK하이닉스 주가 반등과 급등을 주장하는 주식 홍보 영상이다. 실적, 수급, 만기 일정을 근거로 들지만 수익을 단정하고 문자 입장을 유도하므로 내용 검증이 필요하다.
⏱ 00:001. 영상 도입과 주장 개요
⏱ 00:00발표자는 주말 방송에서 SK하이닉스 주가가 곧 반등해 20일, 60일, 120일 이동평균선을 돌파할 것이라고 주장한다. 지난주 급락 이후 미국 중간선거 이슈가 대부분 소멸했고 필라델피아 반도체지수가 반등했다는 점을 근거로 든다. 또한 11월에서 12월 사이 일정이 주가 급등의 계기가 될 수 있다고 말하며 구독과 좋아요를 요청한다.
⏱ 02:032. 목표가와 신고가 전망
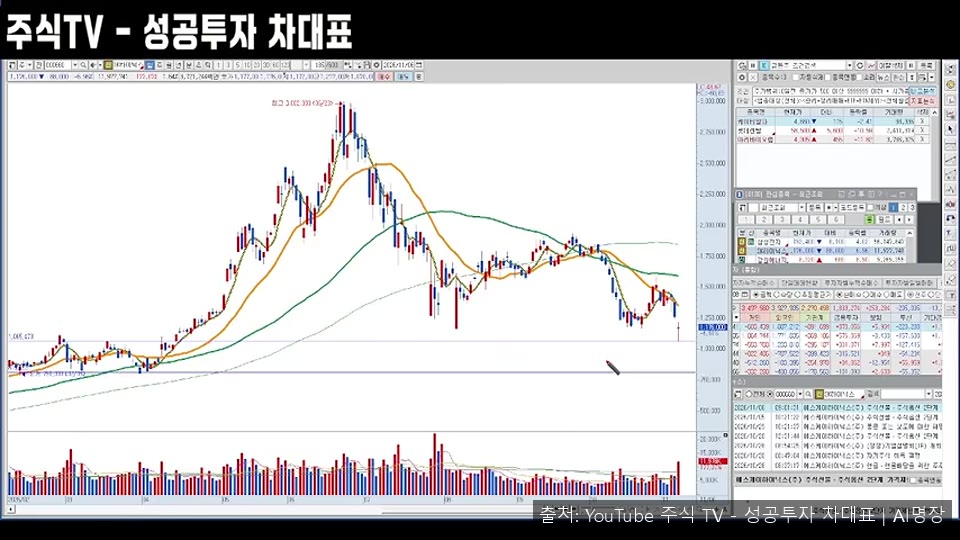
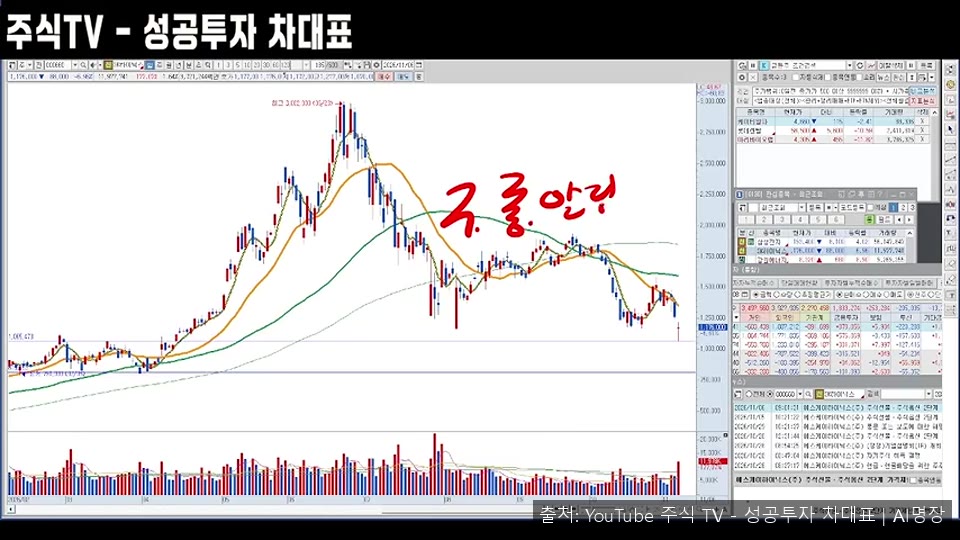
⏱ 02:03발표자는 6월 23일에 기록된 최고가 300만 원대를 연말 안에 다시 넘을 수 있다고 본다. 현재 저항선으로 180만 원을 제시하며 이 선을 장대 양봉으로 돌파하면 본격적인 상승이 나온다고 말한다. 한 증권사의 목표가 320만 원에서 400만 원을 인용하지만, 영상에서는 목표가의 산출 근거 자료가 제시되지 않았다.
⏱ 03:213. 외국인과 고액 자산가 수급 주장
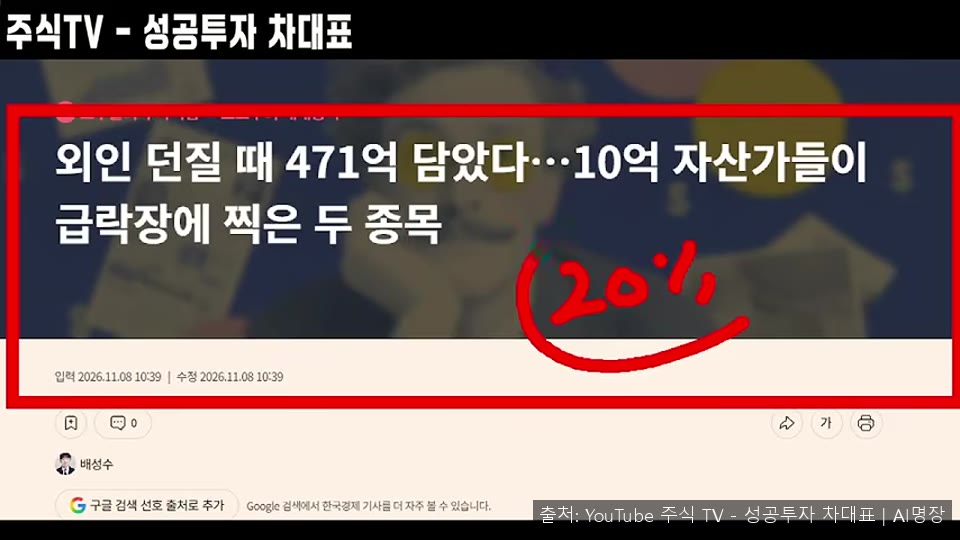
⏱ 03:21발표자는 지난 이틀간 20% 이상 하락하는 동안 외국인은 대거 매도했지만 10억 원 이상 고액 자산가들이 SK하이닉스와 관련주를 저가에 매수했다고 주장한다. 특정 증권사의 매수 흐름을 근거로 들었으나 구체적인 거래 데이터는 영상에 나오지 않는다. 이 수급 변화를 바닥 신호로 해석하지만 이는 발표자의 해석에 가깝다.
⏱ 04:564. 실적 전망과 HBM 주장
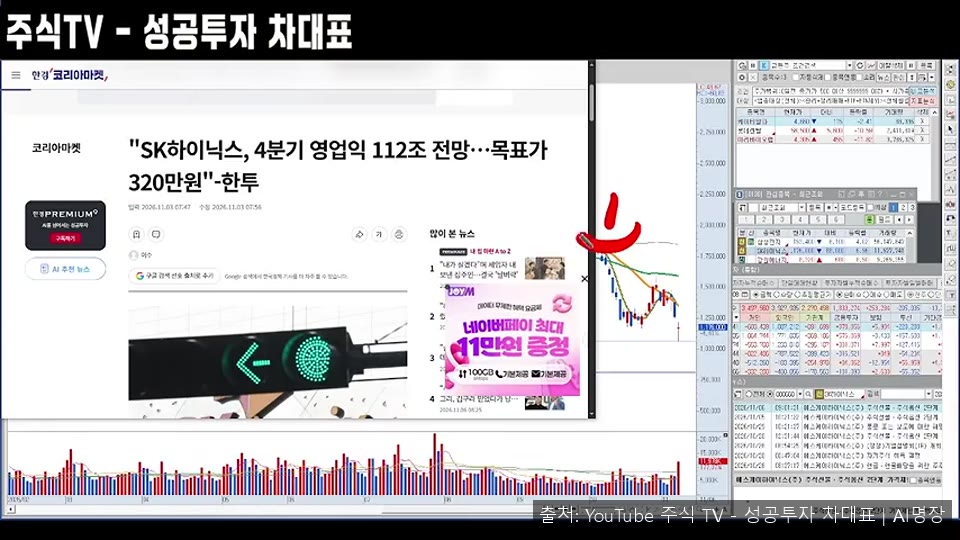
⏱ 04:56발표자는 SK하이닉스의 4분기 영업이익이 112조 원으로 삼성전자의 3분기 107조 원을 넘을 것이라고 전망한다. 2029년까지 HBM 물량이 사실상 완판됐다는 점과 4분기 HBM 가격 상승을 실적 근거로 든다. 또한 주당 2만 원 배당과 내년 배당 확대 가능성, 대규모 주주환원 정책을 언급하며 이를 주가 상승 요인으로 본다.
⏱ 06:585. 밸류에이션 저평가 주장
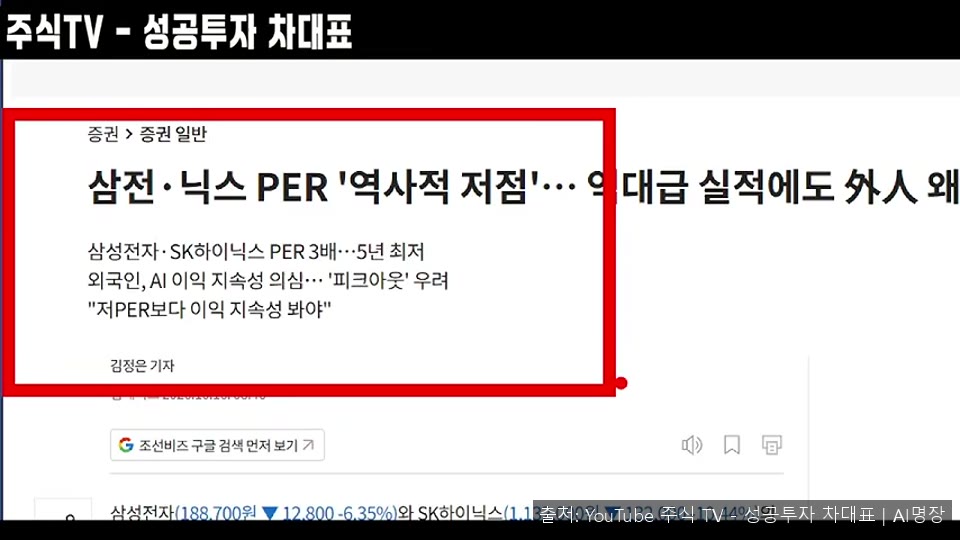
⏱ 06:58발표자는 SK하이닉스의 주가수익비율이 4배에서 5배 수준으로 역사적 최저라며 IMF 이후 금융위기 때와 비슷하다고 말한다. 대만 TSMC의 약 20배와 비교하면 적정 가치가 훨씬 높다는 보고서가 있다고 소개하며 이를 저평가 근거로 제시한다. 이 때문에 지금 매도하는 것은 실수라고 주장하지만 보고서 원문이나 산출 과정은 확인되지 않는다.
⏱ 08:086. 단타 급등주 소개와 정보방 안내
⏱ 08:08발표자는 증권사 재직 시 만든 급등주 검색식을 소개하며 매일 아침 두세 종목에서 많게는 네 종목을 추천한다고 말한다. 예시 종목들의 장중 등락을 보여주며 정확도가 90% 이상이라고 주장하지만 성과를 검증할 자료는 제시되지 않았다. 또 7% 상승 시 전량 매도 같은 규칙을 안내하고, 욕심을 부려 손실이 나면 책임지지 않는다고 덧붙이며 문자 회신으로 소통방 입장을 반복 유도한다.
⏱ 13:067. 채권·전환사채 만기 주장과 대응 촉구
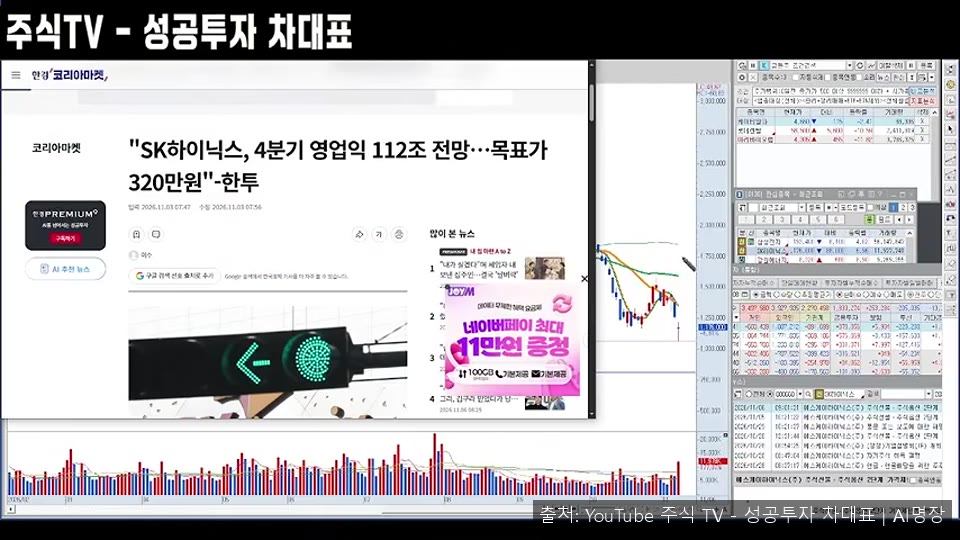
⏱ 13:06발표자는 기관이 보유한 채권과 전환사채의 만기가 11월에서 12월 사이에 몰려 있다고 말한다. 기관이 고점에서 물량을 털기 위해 주가를 끌어올리고, 그 과정에서 개인이 고점에 물릴 수 있다는 시나리오를 제시한다. 공시에 나온 일정이라고 강조하지만 공시 번호나 원문은 영상에서 확인되지 않으며, 발표자는 차트 대신 일정을 보고 빠르게 대응하라고 촉구하며 마무리한다.