요약
⏱ 00:001. 인터뷰 개요와 주가 흔들림의 배경
⏱ 00:00진행자는 최근 반도체주 주가를 누르는 요인으로 빅테크와 하이퍼스케일러의 자본 지출 부담, 잉여현금흐름 문제가 많이 거론된다고 소개하며 질문을 시작했다. 발표자는 이것이 반도체 주가와 직접 연결된다는 점에 동의했다.
⏱ 00:412. 병목 구조와 AI 수요의 현재
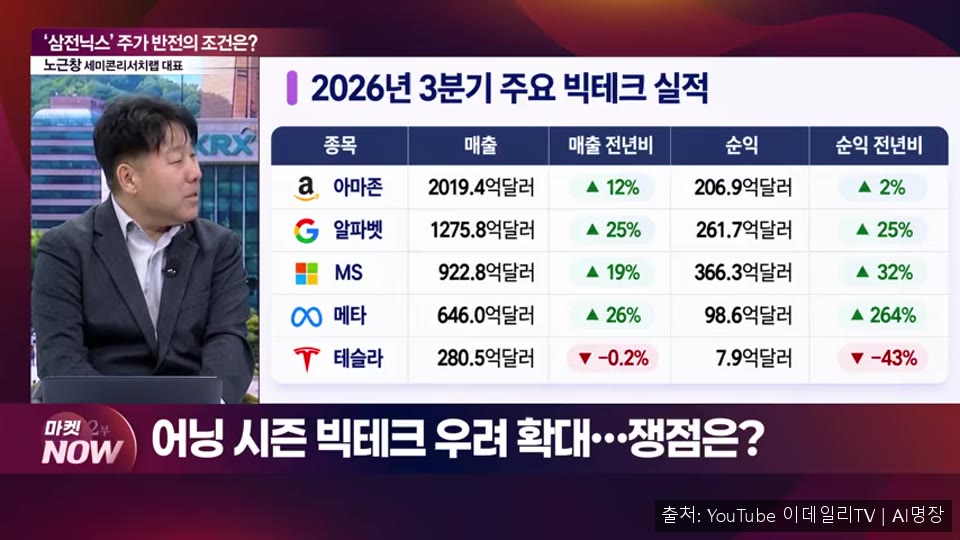
⏱ 00:41발표자는 AI 서버를 짓는 하이퍼스케일러의 데이터센터도, 반도체 기업과 장비, 기판 회사도 모두 아직 병목 상태이며 수요가 공급을 넘어선다고 설명했다. 시장은 현재 병목으로 실적이 좋은 것은 인정하지만, 내년 이후에도 병목이 이어질지에 대해서는 전방 수요가 흔들리면 병목도 쉽게 풀릴 수 있다고 의심하는 상황이라고 정리했다.
⏱ 03:013. AI 수익화 속도와 비용 선행에 대한 우려
⏱ 03:01발표자는 OpenAI, Anthropic 같은 AI 랩이 프런티어 모델을 최종 고객에게 제공하는 구조를 설명했다. 고객은 개인보다 기업 중심이며, 일부 기업은 AI를 단순 이해 수준에서 쓰지만 소수는 업무 방식을 크게 바꾸는 단계까지 가고 있다고 구분했다.
⏱ 05:544. 키옥시아 ASP 둔화에 대한 해석
⏱ 05:54진행자는 키옥시아의 평균판매단가 성장세 둔화가 시장에 큰 충격을 줬다며 이를 어떻게 봐야 하는지 물었다. 발표자는 키옥시아가 아직 휴대폰과 PC 같은 소비자 제품 비중이 높고, PC와 스마트폰 수요가 줄고 있는 반면 데이터센터 매출 비중은 약 40% 수준이라고 설명했다. 비교 대상으로 마이크론은 데이터센터 비중이 약 63%, 국내 주요 기업은 약 65% 수준이라고 언급했다.
또 키옥시아의 분기 매출 증가율은 엔화 기준이며 달러 기준으로는 그보다 높게 나온다고 짚으며, 극단적인 매출 감소는 아니라고 보았다. 키옥시아의 이번 가이던스는 그 회사의 사업 구조 특성을 반영한 것이고, 업계 전체의 수요 둔화로 과도하게 확대 해석할 필요는 없다는 취지였다.
⏱ 09:565. 컨트롤러 기술 차이와 업계 내 계층
⏱ 09:56발표자는 데이터센터용 SSD의 성능은 낸드 자체보다 컨트롤러 IC의 통제 능력에 크게 좌우된다고 설명했다. 통신망 연결과 고속 데이터 처리가 필요해 기술 난이도가 높으며, 이 분야에서 삼성전자가 압도적 1위이고 SK하이닉스 계열 솔리다임이 2위라는 평가를 내렸다. 키옥시아는 이 영역에서 상대적으로 취약해 데이터센터 수요 변화의 영향을 더 크게 받는다고 봤다.
⏱ 14:006. 주가 전망과 투자자가 볼 지점
⏱ 14:00발표자는 시장이 AI 수요의 지속성과 병목 해소 가능성을 이미 상당 부분 반영하고 있다고 보았다. 주요 반도체 기업의 PER과 PBR이 현재 낮은 수준에 머물러 있어, 병목이 빨리 풀린다는 가정이 주가에 상당히 반영됐다는 해석이다. 다만 병목이 해소된다는 사실이 종합적으로 확인되는지, AI 랩과 최종 고객 사이에서 선순환이 실제로 나타나는지가 앞으로 확인해야 할 지표라고 강조했다.
발표자는 AI 확산 가능성을 높게 보지만, 시장이 AI 확산을 전면 부정하는 것은 아니라고 덧붙였다. 연말 이후 신규 상장에 따른 수급 변화와 내년 초 기업들의 AI 제품 공개 등도 변수로 꼽았다. 진행자의 조언 질문에 대해서는 시장의 등락이 반복되는 상황에서 단기 대응보다 펀더멘털 확인이 중요하다는 취지로 답했다.