요약
⏱ 00:141. 오늘 시장 급락 개요
⏱ 00:14오늘 국내 증시는 투자심리가 크게 위축된 상태로 출발했다. 일본 증시 지수는 1.6% 안팎 하락에 그쳤지만 반도체 장비 관련 종목은 10% 안팎의 조정을 받았다는 점이 함께 언급됐다.
국내 증시의 낙폭이 다른 아시아 증시보다 큰 이유는 반도체 비중이 높은 시장 구조 때문이라는 진단이다. 반도체 집중도가 높을수록 업종 하나의 충격이 지수 전체를 크게 흔든다는 설명이다.
⏱ 01:032. 외국인과 기관의 매도와 반도체 집중
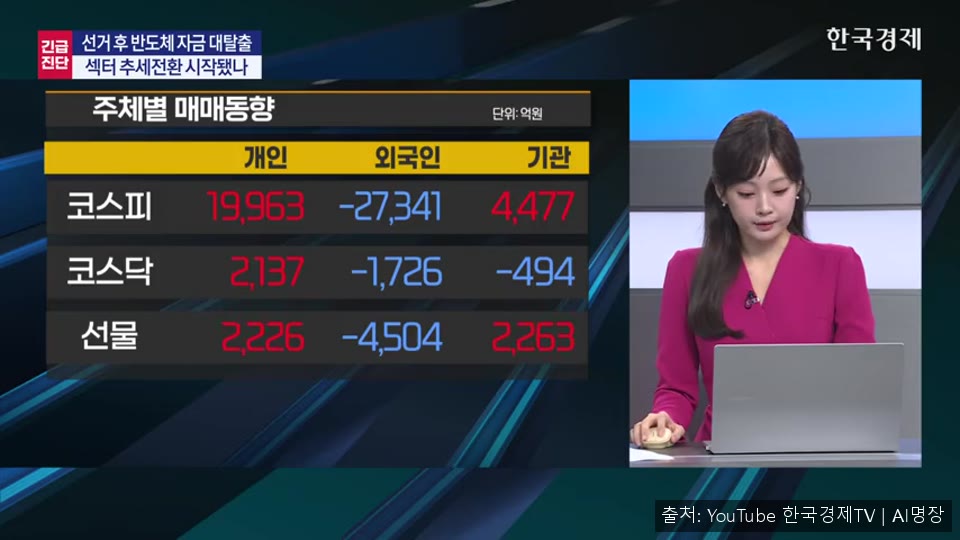
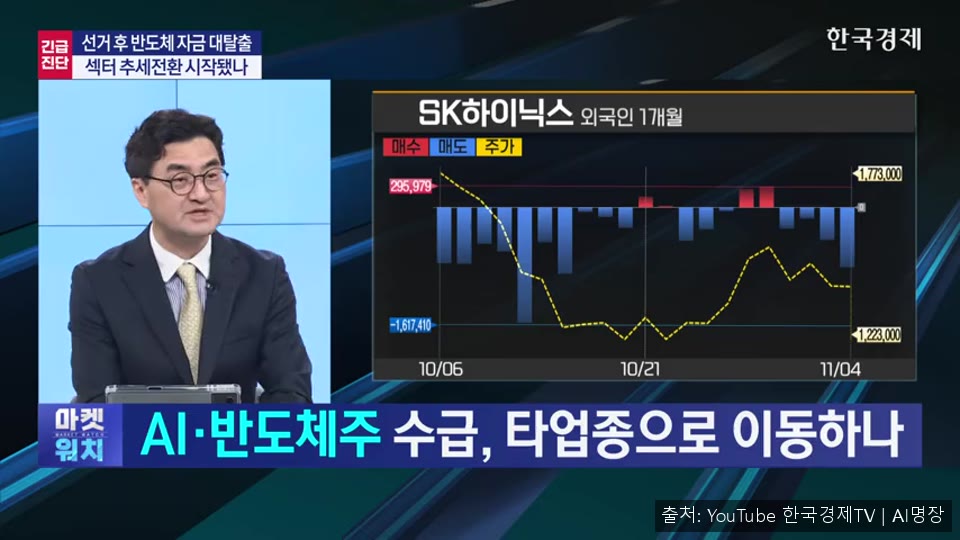
기관은 전체적으로는 순매수를 보였지만 전기·전자를 팔고 제약이나 운송장비 쪽으로 옮겨가는 흐름이었다. 외국인과 기관의 전기·전자 매도 규모는 합쳐서 2조 5천억 원을 넘는 수준으로 언급됐다.
프로그램 매도와 외국인 매도가 중심이었던 점을 근거로, 특정 세력이 바스켓 단위로 종목을 팔았을 가능성이 해석으로 제시됐다. 다만 세력의 정체를 확정하기는 어렵고, 월가의 시각 변화가 배경에 있다고 보는 쪽이 설명됐다.
⏱ 01:453. 지지선 이탈과 업종 간 자금 이동
⏱ 01:45코스피는 단기 이동평균선을 지키지 못하고 하단이 무너졌다. 5,100~5,300 구간에 여러 지지선이 모여 있다는 얘기가 나왔고, 5,100 수준은 선행 PBR 1배에 해당한다는 평가가 언급됐다.
⏱ 06:254. 중간선거 이후 AI 데이터센터 규제 전망
⏱ 06:25민주당이 중간선거에서 승리하면서 트럼프 행정부 아래 수혜를 받은 AI와 반도체 종목이 재평가를 받을 수 있다는 시각이 나왔다. 정책 견제, 감시, 제동이 늘어날 수 있다는 점이 배경이다.
다만 연방 차원의 강한 규제는 어렵다는 분석이 함께 제시됐다. 민주당은 상원 과반을 얻었지만 법안을 통과시키려면 60표, 대통령 거부권을 무력화하려면 67표가 필요해 두 기준 모두 충족하기 어렵다는 것이다.
실질적인 제약은 주정부 차원에서 나올 가능성이 크다. 텍사스 등 일부 주에서는 신규 데이터센터 건설 중단 또는 일시 중단 공약이 나왔고, 일부 지역에서는 데이터센터를 제한하는 주민 투표도 통과됐다. 반면 일부 민주당 주지사는 데이터센터에 비용 부담과 세금 납부를 조건으로 수용하는 입장을 보였다. 증권가에서는 규제가 투자 총량보다 건설 속도와 비용에 영향을 줄 것이라는 시각이 많았다.
⏱ 10:025. 지연 이슈의 선반영 논쟁
⏱ 10:02데이터센터 지연 이슈는 이미 반도체 주가에 선반영됐다는 것이 발표자의 판단이다. 텍사스에서 전력 공급과 주민 민원 문제로 건립이 늦춰진 사례가 있지만, 이는 다른 주로 이전하면 해결될 수 있는 문제라고 봤다.
더 좋은 조건을 제시하는 주가 있는 만큼 특정 지역만의 문제이고, 미국 전체의 AI 발전이 막히는 상황은 아니라는 설명이다. 연방 차원의 규제도 대통령 거부권 때문에 실현되기 어려워 보인다고 덧붙였다.
⏱ 13:226. 헤드라인 리스크와 연말 관망론
⏱ 13:22민주당 일부 의원이 첨단 AI 개발의 일시 중단이나 전국 데이터센터 건설 중단을 주장하는 발언이 빠르게 퍼졌다. 현실성은 낮지만 이런 발언이 나올 때마다 AI 관련주가 출렁일 수 있는 헤드라인 리스크가 존재한다.
이런 심리적 요인으로 코스닥에는 매도사이드카가 발동됐다. 실제 규제가 나온 것이 아니라 심리만으로 움직이는 시장이라, 섣불리 결정을 내리기 어렵다는 진단이다.
발표자는 연말까지는 지켜보는 것이 낫다는 관망론을 제시했다. 시장이 비정상적으로 움직일 때는 정상화될 때까지 기다리는 시간이 필요하다는 입장이다. 매크로 환경이 개선되면 반도체와 AI 쪽 재평가도 빠르게 끝날 수 있다고 봤다. 관세 문제에 대해서는 민주당도 상호관세 방식을 문제 삼았지만, 관세 압박이 줄어들기보다 유지되거나 강화될 가능성이 있다고 전망했다.
⏱ 16:087. 기관 수급 공백과 섹터별 흐름
⏱ 16:08JP모건은 헤지펀드가 7월에 크게 청산당했고 10월에도 AI 관련주를 대거 정리했다고 분석했다. 이 때문에 헤지펀드는 최소 몇 주 동안 시장이 안정되는 것을 확인한 뒤에야 AI 주식을 다시 담을 것이라는 전망이 나왔다.
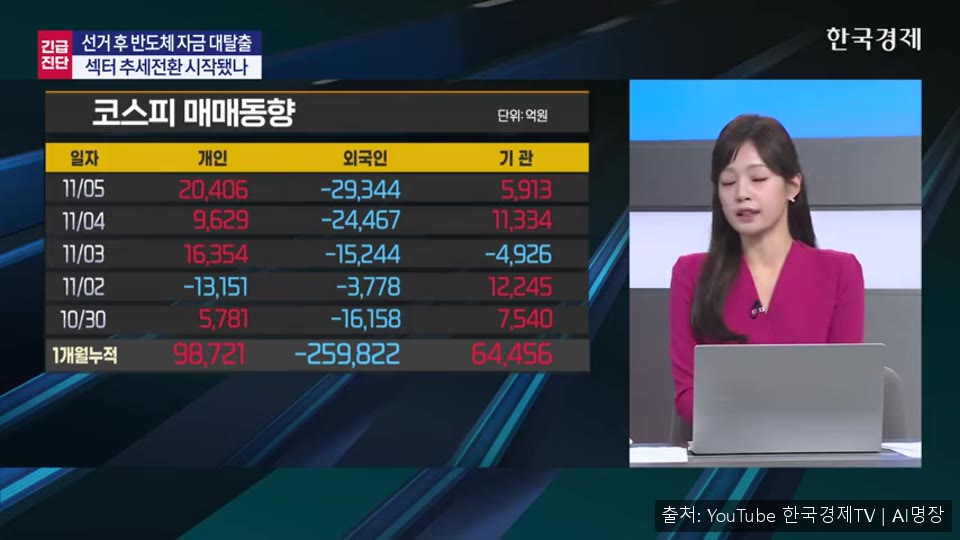
그 사이에는 개인 투자자의 저가 매수가 시장을 떠받칠 수 있는지가 관건이라는 얘기다. 이 기간에는 단기 순환매 장세가 이어질 수 있다고 보는 시각이 제시됐다.
섹터별로는 바이오, 자동차, 화장품과 엔터, 소프트웨어, 네이버와 카카오, 은행주가 저점에서 반등했다. 반면 반도체 대형주, 소부장, 조선과 방산, 원전과 전력 등 트럼프 당선 이후 강하게 올랐던 섹터는 크게 하락했다. 저가 반등이 추세 전환인지 일시적 반등인지는 더 지켜봐야 한다는 결론이다.